汽车零部件行业与智能驾驶的未来 企业与投资机遇
引言
随着智能驾驶技术的快速发展,汽车零部件行业正经历着前所未有的变革。从传统的机械部件到智能传感器、域控制器、线控底盘,汽车零部件的内涵与外延不断扩展。对于投资者而言,理解这一变革背后的产业逻辑与投资机遇,显得尤为重要。
一、汽车零部件行业的结构性转变
传统零部件 vs. 智能驾驶零部件
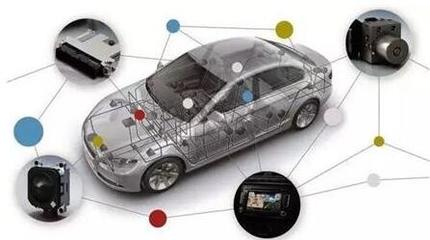
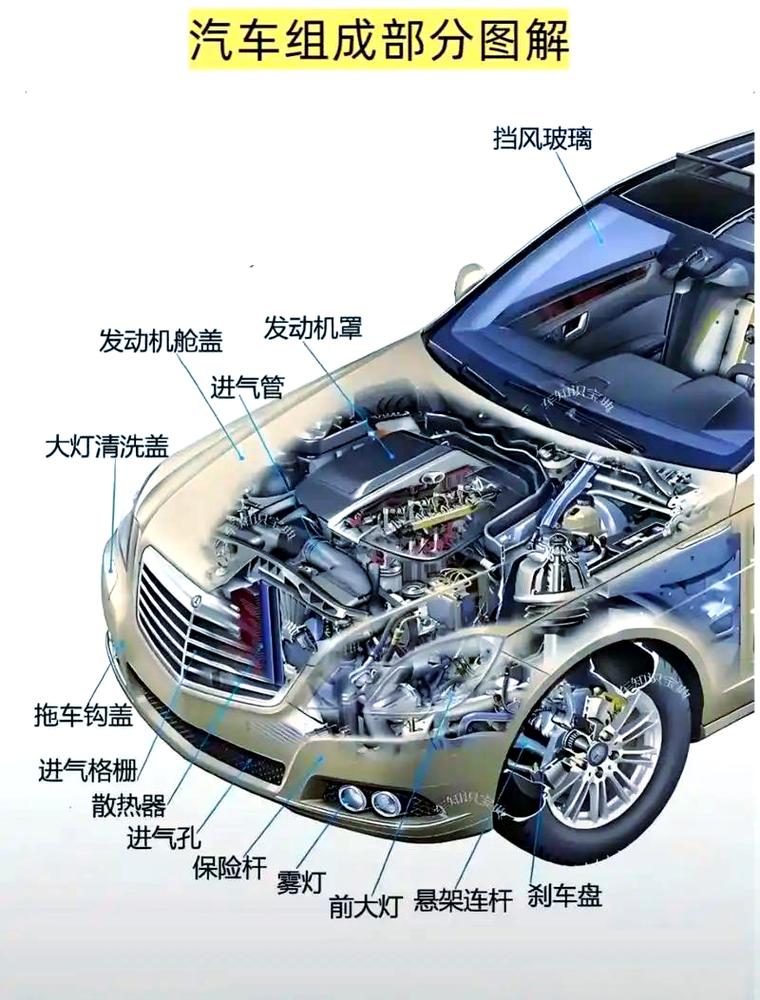
传统汽车零部件以发动机、变速箱、底盘、车身等机械结构为主,而智能驾驶催生了包括摄像头、毫米波雷达、激光雷达、超声波传感器、AI芯片、高精度地图、V2X通信模块等全新品类。这一转变不仅体现在产品种类上,更体现在价值分布上——软件与电子部件的单车价值量正在持续提升。
供应链格局的重塑
传统Tier 1巨头(如博世、大陆)在机械时代占据主导地位,但在智能驾驶时代,芯片厂商(英伟达、高通)、软件算法公司、传感器厂商等纷纷入局,Tier 0.5模式(主机厂与芯片商直接合作)逐渐兴起,整个供应链正在扁平化、去中心化。
二、智能驾驶的关键零部件赛道
1. 感知层:传感器
- 摄像头:从单目到多目,像素从200万到800万升级,单车价值量均值在500-2000元。
- 毫米波雷达:从24GHz到77/79GHz,从单一到多颗,单车价值量约1000-3000元。
- 激光雷达:从机械式到半固态再到固态,成本下探至千元级,逐渐搭载于20万元级车型。
2. 决策层:芯片与算法
计算平台是智能驾驶的“大脑”,英伟达Orin、Mobileye EyeQ、高通Snapdragon Ride等占据主导。国产芯片如地平线、黑芝麻智能也开始量产。算法方面,高阶自动驾驶算法仍主要由主机厂和造车新势力主导,但部分Tier 1也在布局。
3. 执行层:线控底盘
线控制动、线控转向是L3及以上必备的冗余部件,传统由博世、采埃孚垄断,如今国产厂商如伯特利、拿森科技等正在突破。
三、主要企业与市场格局
国际巨头
- 博世:全面布局感知、决策、执行,但成本较高,速度不如创新企业。
- 大陆:在雷达与底盘领域优势明显。
- 安波福:聚焦智能座舱与主动安全。
国内新兴力量
- 禾赛科技:全球激光雷达龙头,已获多家车企定点。
- 德赛西威:领域控制器与智能座舱Tier 1,搭载英伟达方案。
- 均胜电子:在手订单充沛,布局V2X与800V。
- 保隆科技:空悬+传感器双轮驱动。
四、投资逻辑与机遇
1. 硬件先行,软件身后
智能驾驶目前处于硬件渗透率提升阶段,传感器、域控制器等硬件率先放量,对应投资机遇更明确。投资者可关注单品价值量高、渗透率低、国产替代空间大的细分领域。
2. 重点关注Tier 1和潜在黑马
- 德赛西威:国内智驾域控制器龙头,客户覆盖新势力及传统车企。
- 科博达:氛围灯控制器龙头,正拓展域控制、底盘控制器。
- 华域汽车:转型智能驾驶,4D毫米波雷达已小规模量产。
3. 芯片与算法企业的战略价值
虽然算法成熟商业模式仍需验证,但芯片和操作系统层面的公司,如地平线、黑芝麻智能,在一级与二级市场中均值得跟踪。
4. 风险评估
- 技术路线更迭迅速,可能导致已投资产成为沉没成本。
- 主机厂降价压力,对零部件企业毛利形成压制。
- 政策法规落地节奏影响L3及以上商业化实现。
五、未来的变量与关键指标
未来5年需关注:
- L3及以上自动驾驶法规是否放开且在主要城市实施;
- 激光雷达、4D毫米波雷达成本下降的快慢;
- 主机厂的软件平台是否自研还是剥离成立独立公司;
- 零部件企业的全球化能力是否被地缘政治割裂。
##
汽车零部件行业正从传统加工体系蜕变为具备软件定义硬件的面向未来的解决方案。对应投资,既是中游的整合与份额之争,更是产业升级的大逻辑与大格局。无论是企业端还是投资端,谁能绑定具备数据驱动高爆发潜力的平台、谁能满足高精尖增量总成与敏捷降本的巨大压力,谁就是未来的时代幸运儿与守护独角兽、真正的中国市场之光。长远来看,未来相关车企与零部件的供应链主体就是利用新浪潮拉满曲线的人群共同赋能,这必将在人类绿色智能出行版图上留下鲜活的文化自觉与新时代坐标。(完)
如若转载,请注明出处:http://www.nissan-huabao.com/product/56.html
更新时间:2026-10-09 21:52:52