汽车行业专题研究 谁将是下一阶段的整车Winner?——投资视角下的竞争格局与胜出逻辑
引言
2020年以来,全球汽车行业经历了一场深刻的变革:电动化渗透率快速提升、智能化军备竞赛开启、传统车企纷纷转型、新势力加速洗牌。资本市场对整车企业的估值逻辑也发生了根本性变化——从看销量、看利润,转向看技术壁垒、看生态闭环、看全球化能力。站在2024年的时点,一个核心问题萦绕在投资者心头:在下一阶段的竞争中,谁最有希望成为整车领域的最终赢家?
本文将从行业趋势、竞争要素和投资框架三个维度,尝试拆解这一命题。
一、行业趋势:从“电动化上半场”进入“智能化下半场”
1.1 电动化:渗透率斜率放缓,但趋势不可逆
中国新能源乘用车渗透率从2020年的5.8%飙升至2023年的35%以上,2024年一度突破50%。根据主流机构预测,2025年渗透率有望达到45%-50%,但增速将明显放缓。这意味着电动化已进入从早期采用者到主流大众市场的过渡期。在此阶段,单纯依靠“油改电”或低价微型车获取销量的策略边际效用递减,产品力、品牌力和成本控制成为关键。
1.2 智能化:决定差异化体验的核心变量
当三电系统(电池、电机、电控)逐渐同质化,智能驾驶和智能座舱成为消费者购车决策中最具差异化的因素。2024年,城市NOA(导航辅助驾驶)已在全国多个城市落地,头部企业计划实现“全国都能开”。AI大模型上车、舱驾融合等趋势加速演进。智能化不仅是功能配置,更是数据闭环、算法迭代和生态服务的载体——这恰恰是传统车企的短板,也是新势力和科技公司的机会。
1.3 全球化:从“在中国,为世界”到“在全球,为全球”
中国已成为全球最大的汽车出口国,2023年出口量突破500万辆。但下一阶段的全球化不再是简单的整车贸易,而是本地化生产、供应链出海、品牌向上。欧洲、东南亚、中东、拉美成为必争之地。谁能在海外市场站稳脚跟,谁就能打开第二增长曲线。
二、竞争要素:决定整车赢家的五个关键能力
我们构建了一个“整车Winner五力模型”:
2.1 成本控制与供应链垂直整合能力
比亚迪是典型范例:通过自研电池、半导体、电机等核心零部件,实现极致成本控制,在价格战中保持盈利能力。相反,部分新势力因依赖外部供应商,毛利率长期承压。在行业洗牌期,成本控制是生存底线。
2.2 智能化全栈自研能力
智能驾驶和座舱的体验依赖软硬件协同。全栈自研意味着更快的迭代速度、更好的数据闭环和更强的议价权。特斯拉、小鹏、华为(鸿蒙智行)是该领域的领先者。传统车企中,部分企业选择与科技公司合作(如大众-小鹏、奥迪-华为),但短期看,合作模式能否形成可持续的竞争力仍有待验证。
2.3 品牌溢价与用户生态
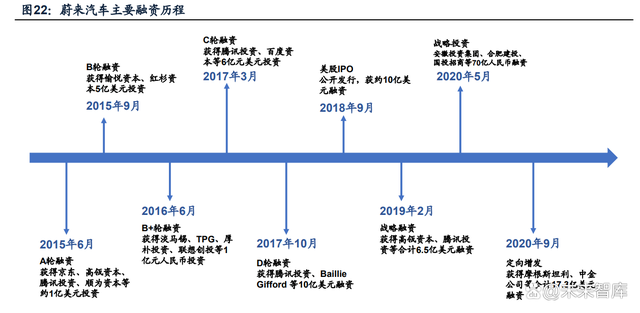
理想汽车凭借精准的家庭用户定位和产品定义能力,实现了30万元以上市场的销量突破。蔚来通过换电体系和用户社区构建了差异化壁垒。品牌不是凭空而来,而是产品、服务、文化长期积累的结果。在存量竞争时代,用户复购和推荐率成为重要指标。
2.4 全球化运营能力
海外市场毛利率通常高于国内,但考验企业的合规、渠道、售后和本地化研发能力。奇瑞、比亚迪、长城在出口方面领先,但多数新势力仍处于起步阶段。
2.5 组织变革与人才密度
汽车行业从机械制造转向科技消费,要求企业具备软件、AI、互联网思维。传统车企的组织架构调整(如吉利、长安)和新势力的扁平化管理形成鲜明对比。组织效率决定执行速度,而执行速度决定生死。
三、候选玩家分析:谁更有冠军相?
3.1 比亚迪:规模与成本的双重壁垒
优势:年销300万辆+的规模效应、垂直整合带来的成本控制、DM-i混动技术覆盖广泛人群、出海加速。
挑战:智能化相对短板,高端品牌(仰望、腾势、方程豹)尚未完全站稳,海外政治风险。
赢面:概率最高,但若智能化追平对手,霸主地位难以撼动。
3.2 特斯拉:软件定义汽车与AI领导者
优势:全球品牌力、FSD(全自动驾驶)数据积累、Dojo超算、能源生态。
挑战:产品线老化(Model 3/Y占销量95%以上)、中国市场竞争加剧、马斯克精力分散。
赢面:若FSD落地L4级并实现全球扩张,仍是最大赢家之一。
3.3 华为鸿蒙智行:赋能模式能否通吃?
优势:智能座舱和智驾体验领先、强大的渠道和品牌号召力、与多家车企合作(问界、智界、享界、尊界)。
挑战:华为不造车,但深度参与产品定义、营销和销售,合作车企话语权弱,长期利益分配存在不确定性。
赢面:若“鸿蒙智行”生态成功,华为将成为整车行业的“安卓”,但最终赢家可能仍是合作车企中的某一家。
3.4 理想汽车:产品定义与盈利能力标杆
优势:精准的家庭用户定位、出色的成本费用控制、智能驾驶追赶迅速、现金储备充足。
挑战:纯电车型尚未上量、增程技术路线可能被替代、竞争加剧。
赢面:在30万以上市场有较强竞争力,但能否成为全球赢家取决于纯电和出海表现。
3.5 小鹏汽车:智能驾驶的长期主义者
优势:智驾全栈自研、XNGP体验领先、与大众合作带来现金流和国际背书、飞行汽车等前瞻布局。
挑战:销量规模不足、毛利率较低、品牌营销偏弱。
赢面:若智驾成为购车决定性因素且法规放开,小鹏有机会翻盘。
3.6 传统巨头(大众、丰田、吉利、长安等)
优势:资金雄厚、制造经验丰富、渠道网络庞大、供应链管理能力强。
挑战:组织僵化、软件能力弱、历史包袱重、转型速度慢。
赢面:部分企业通过合纵连横(如大众入股小鹏、Stellantis入股零跑)可能实现后来居上,但整体胜率低于头部新势力。
四、投资框架:如何布局整车Winner?
4.1 阶段论:不同阶段的胜负手不同
- 2024-2025年:淘汰赛阶段,关注销量增速、毛利率、现金流安全。重点看比亚迪、理想。
- 2026-2027年:智能化决胜阶段,关注城市NOA渗透率、软件收入占比。重点看华为系、小鹏、特斯拉。
- 2028年以后:全球化与生态阶段,关注海外销量占比、Robotaxi商业化、能源服务收入。
4.2 投资组合思路
- 核心仓位:比亚迪(规模+成本+出海)、特斯拉(AI+全球品牌)
- 成长仓位:理想(盈利+产品)、小鹏(智驾+大众合作)、华为产业链标的
- 卫星仓位:传统车企转型标的(吉利、长安)、智能化零部件(但非本文重点)
4.3 风险提示
- 政策风险:补贴退坡、关税壁垒、数据安全监管
- 技术风险:智驾事故频发导致法规收紧、电池技术路线突变
- 竞争风险:价格战持续导致行业利润率长期低迷
- 宏观经济风险:消费降级、全球衰退
五、结论:没有唯一的Winner,只有持续的胜出
汽车行业不同于互联网,很难出现“赢家通吃”的局面。原因在于:
- 汽车产品差异化需求多元(从代步车到豪华车,从家庭到越野)
- 各国市场政策、基础设施、消费习惯千差万别
- 供应链长且复杂,技术路线仍在演进
因此,未来的格局更可能是3-5家全球巨头 + 若干区域强者 + 细分市场 niche player。
如果必须选出下一阶段(2030年前)最有可能成为整车Winner的企业,我们给出以下排序:
- 比亚迪(规模、成本、出海,若智能化追上则无短板)
- 特斯拉(AI与软件定义,若FSD成功则价值重估)
- 理想汽车(盈利与产品定义,需纯电与出海验证)
- 华为鸿蒙智行生态(智驾与品牌,需解决合作模式痛点)
- 小鹏汽车(智驾长板,需销量与利润突破)
最终的赢家,不一定是最早出发的,也不一定是当前最大的,而是最能适应变化、最高效满足用户需求、并具备自我造血能力的企业。对于投资者而言,动态跟踪关键指标(月度销量、毛利率、智驾里程、海外进展),比预测唯一终局更为重要。
(本文不构成任何投资建议,仅供参考。)
如若转载,请注明出处:http://www.nissan-huabao.com/product/52.html
更新时间:2026-10-07 08:19:26